
2025年的临了一个月,电板产业链又忙起来了。本日,两家公司传出新长单音问:
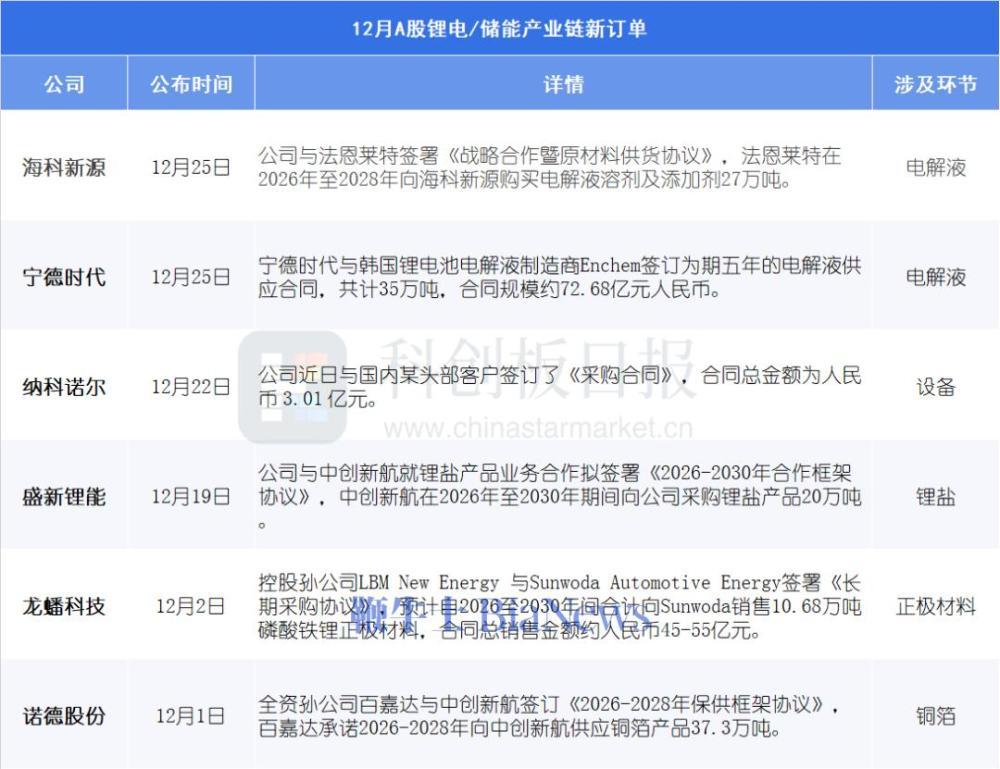
海科新源盘后公告,与法恩莱特公司签署《策略联结暨原材料供货契约》,法恩莱特在契约灵验期内(2026年1月1日至2028年12月31日)向海科新源购买电解液溶剂及添加剂27万吨。
另有媒体报说念称,宁德期间与韩国锂电板电解液制造商Enchem缔结为期五年的电解液供应合同,揣测35万吨,该合同畛域约合72.68亿元东说念主民币。
拉万古分线来看,12月以来,扫数电板产业链已有多个订单落地,订单时分从3年至5年不等(纳科诺尔未透露时分),触及要领涵盖锂盐、电解液、铜箔、正极材料、斥地等。
已透露的订单金额中,以宁德期间与Enchem的73亿元东说念主民币最高。但值得详确的是,盛新锂能与中翻新航的订单触及20万吨锂盐居品,在碳酸锂期货价钱已打破10万元/吨关隘确当下,以此瞎想该订单畛域或逾越200亿元。
一个个长单延续落地的同期,更为密集的则是扫数产业链的扩产行为。据《科创板日报》不透澈统计,12月已有至少10家公司透露产能膨胀新动向,触及要领囊括储能系统集成、电板制造、正负极材料、锂盐与电板结构件。
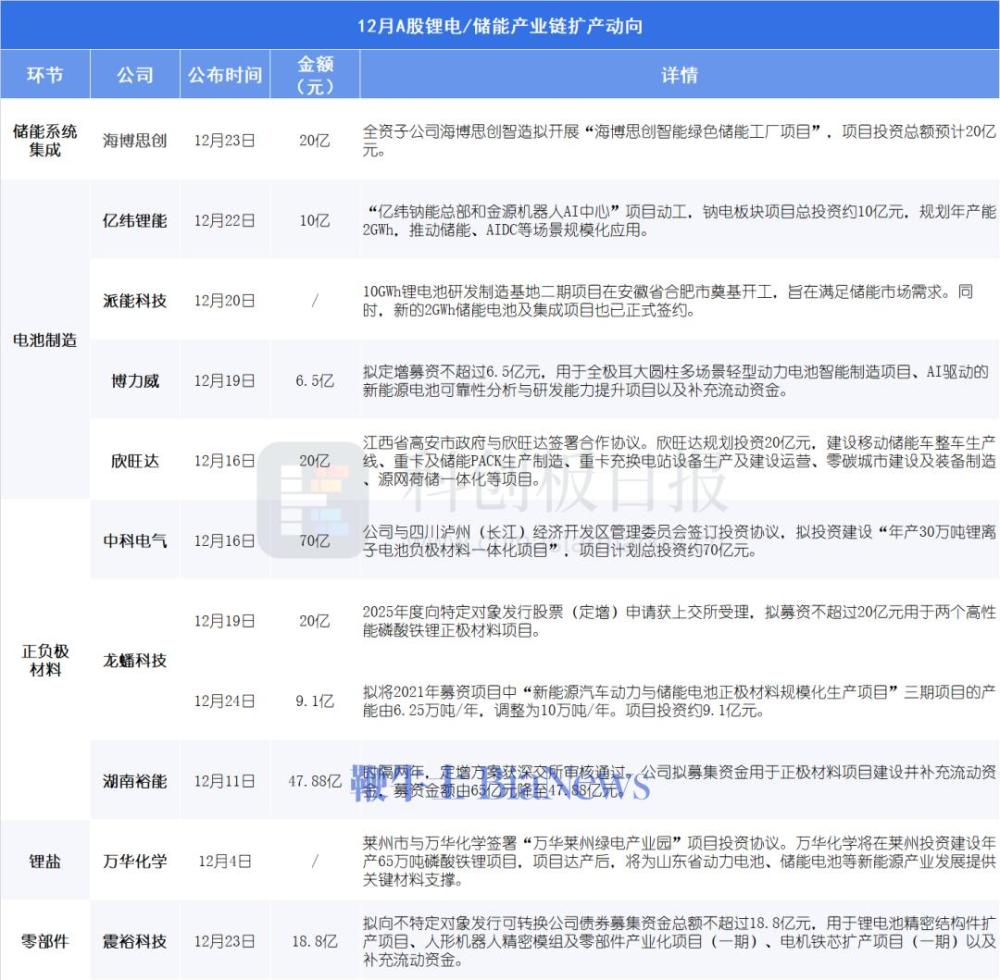
与上一轮电板产业链扩产潮显贵不同的是,这一次多家公司的扩产都明确对准了储能,包括亿纬锂能(维权)、派能科技、欣旺达、龙蟠科技、万华化学等。其中龙蟠科技还在上调募投技俩产能主张公告中评释,此举意在缓解公司现时边临的磷酸铁锂正极材料拜托压力,更好地缓和公司订单增长的需求。
比年储能需求高速增长,左证储能哄骗分会统计,2025年1-11月,国内新式储能新增招标畛域已打破400GWh,较之旧年同比增长75%,且大技俩握续放量。
国外储能需求则受益于数据中心电力需求,此前韩国三大电板厂商三星SDI、SK On及LG动力责罚决议已速即将业务重心转向储能系统,有筹画到2026年底前,将他们的好意思国总年产能提高一倍,从现在的300GWh擢升至600GWh。
东吴证券指出,天下储能需求高景气,上修需求。国内寂寞储能买卖格局经济性跑通,代替配储成为增长主力,后续多省政策出台可期,上修国内2025年储能装机需求35%增长至 150gwh+、2026年60%+增长至250gwh掌握。同期,新兴商场、欧洲大储翻番增长可握续,好意思国储能政策留有窗口期,分析师瞻望2025年天下储能装机60%增长至330Gwh+,对应电板需求600gwh,2026年保管50%-60%+增长至900-1000GWh,长久握续性可期。
从举座电板产业来看,国金证券以为,锂电供给竖立穿越满盈周期,库存周期适度两年去库阶段,端庄转入“主动补库”的茁壮期,基本面呈现2024年触底、2026年有望显然复苏。其中枢逻辑在于,终局需求受AI与储能拉动握续高增,而供给端因老本开支裁减导致扩产放缓开云(中国)kaiyun网页版登录入口开云体育,供需错配重现;跟着头部企业稼动率打满,行业由“内卷价钱战”转向“王人集挺价”,鼓吹价钱触底回升,产业链利润分派正向具备高壁垒、高汇集度的上游“硬瓶颈”材料要领改造,最终收场全行业的量利双升。(转载自科创板日报)
 海量资讯、精确解读,尽在新浪财经APP